
切り札としてのビジネスローンと便利なマッチングサービス
2026年09月12日 10:32
メインバンク1行だけと長年付き合ってきたが、融資枠が一杯...
増加運転資金が調達できない...
先般、とある店舗経営者様からこのような切実なご相談を受けました。
1行としか取引がないと、その銀行の融資姿勢や与信枠がそのまま自社の資金調達力の上限になってしまいます。これは、攻めの出店や設備投資を狙う店舗ビジネスの成長にとって大きな足かせです。
そこでメインバンク以外の銀行を新たに開拓する選択肢がありますが、新規の銀行開拓はそれなりに時間と労力を伴います。特に、日々の店舗運営に追われる多忙な店舗経営者にとっては大きな負担です。
本ケースのように、資金調達のスピードと手間の削減が求められる中で、新たな銀行を開拓し、申請書類を整え、融資を申し込んで2ヶ月程度審査を待つというのは現実的ではありません。
スピードある資金調達が必要、公的融資・民間融資で審査に通らない、または、それだけでは十分な金額が借りられないといった場合は、メリット・デメリットを理解の上、銀行系のビジネスローンやカードローンも視野に入れましょう。
本記事では、銀行系ビジネスローン・カードローンを「もしもの備え」として賢く活用する考え方と、その調達の手間を大幅に削減してくれる「事業性ローン比較マッチングサービス」の使い方について、実務目線で解説していきます。
▼まずは「借りられる余地」を把握する
まず先に確認しておきたいのが、自社にそもそも「借りられる余地」がどれくらい残っているのか、という点です。これは感覚ではなく、次の2つの指標で数字として把握することができます。
借入月商倍率(有利子負債 ÷ 平均月商):現在の借入残高が、月商の何ヶ月分にあたるかを示す指標です。一般的に3〜6ヶ月分程度が目安とされ、これを超えている場合は新規の借入余地が乏しくなっている可能性があります。
債務償還年数(有利子負債 ÷(営業利益+減価償却費)):現在の利益水準で、借入を何年で返済できるかを示す指標です。金融機関の格付け審査でも重視される指標で、目安として10年以内、業種によってはそれ以上が許容されることもありますが、長すぎる場合は追加融資の審査で厳しく見られやすくなります。
この2つの指標を試算した上で、「まだ借入余地がある」と判断できるのであれば、新たな融資先を開拓するのは十分に妥当な選択です。逆に、指標がすでに天井に近いのであれば、新たな借入を増やす前に、まず既存借入の返済計画や収益構造の見直しを優先すべきタイミングだと言えます。
まずは自社の数字を確認し、余地があると分かったうえで、次の一手として複数行への展開を検討する——この順番を守ることが鉄則となります。
▼ビジネスローン・カードローンとは何か?
続いて、「ビジネスローン」と「カードローン」の違いについて整理しておきましょう。
ビジネスローン:事業資金専用に設計された融資商品。運転資金・設備資金など資金使途がある程度明確な場合に利用する
カードローン:極度額の範囲内で何度でも借入・返済ができるキャッシング専用サービス。使途を問わないケースが多く、当座の資金繰りに機動的に使える
どちらも公庫融資やプロパー融資に比べて審査基準が緩やかで、最短即日〜数日で資金化できるスピード感が最大の武器です。一方で、金利は年3%台〜となり、公庫の1%台と比べると割高になる点、融資限度額も数百万円〜1,000万円程度が中心となる点は理解しておく必要があります。
また、ノンバンク系のビジネスローンの中には、金利が15〜18%近くまで上がるものや、審査基準が不透明なものも存在します。一時的にしのげても、金利負担がそのまま経営を圧迫し、資金繰り悪化の引き金になりかねません。
その点、銀行が提携する保証会社の審査を経て提供される「銀行系」であれば、金利水準は3%台〜と比較的抑えられており、コンプライアンス・与信管理の面でも安心感があります。「速さ」を取るためにノンバンクに飛びつく前に、まずは銀行系の選択肢を確認することが鉄則です。
ここで壁になるのが、「では、どの銀行のビジネスローンが自社に合うのか」という比較検討の手間です。
メインバンク以外の新しい銀行と関係を作るには、通常であれば
候補となる銀行をリストアップする
1行ずつ問い合わせ・来店予約をする
商品概要・金利・条件を個別にヒアリングする
それぞれ書類を揃えて申し込む
という工程が必要で、忙しい店舗経営者にとってかなりの気合と労力の捻出が必要となります。
▼比較の手間をゼロにする「事業性ローン比較マッチングサービス」
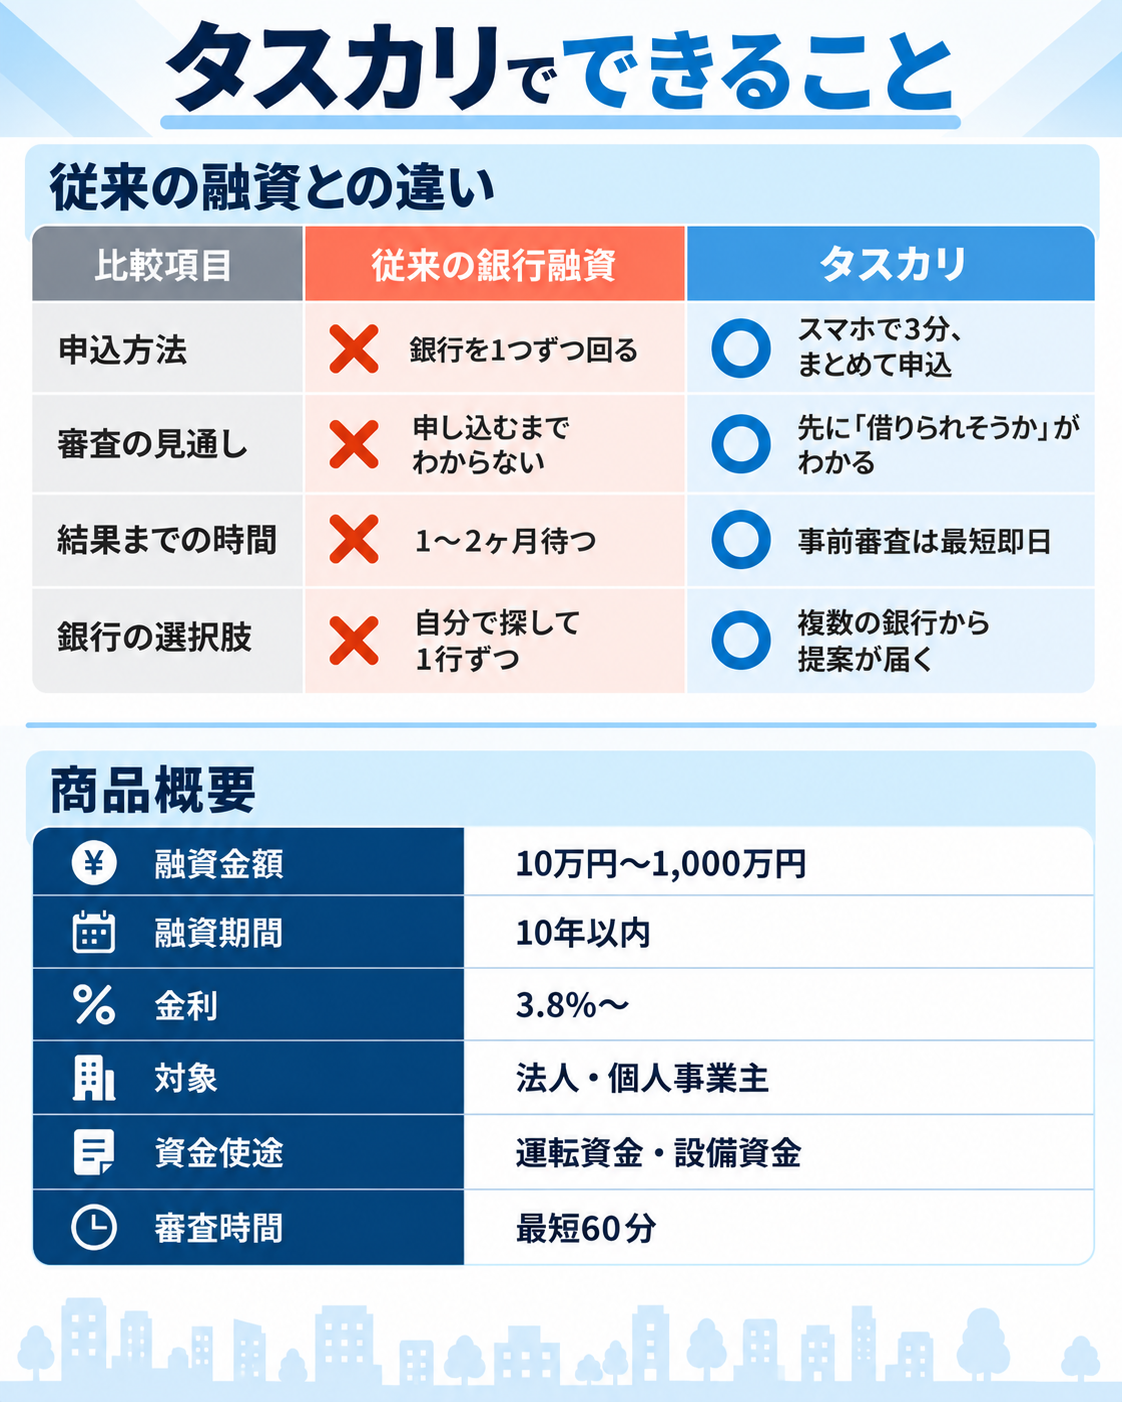
そこで活用したいのが、銀行系ビジネスローンを一括で比較・申込できる「事業性ローン比較マッチングサービス」です。代表的なものに、クラウドローン株式会社が運営する「タスカリ(TASUKARI)」があります。
タスカリの利用フローはシンプルです。
情報入力:希望条件・会社情報をスマホで入力(約3分)
保証会社の審査+AI自動判定:提携保証会社の事前審査とタスカリ独自のAIスコアリングにより、借入可能性が可視化される
条件に合う銀行ローンを一覧表示:全国41行の提携銀行の中から、条件に合致する銀行からのオファーが届く
複数同時申し込み可能:条件に合う複数の銀行から届いたオファーの中から、気になるものを選んで申し込みを進められる
事前審査は最短即日、本審査・実行までを含めても最短60分というスピード感が特徴です。銀行に1行ずつ足を運んで相談する必要はありません。
タスカリを運営するクラウドローン株式会社は2018年設立、資本金7,000万円(累計調達額3.66億円)で、Genesia Ventures・Orico・AG Capitalなど複数の投資家から出資を受けています。
サービス実績としては、申込総額2,600億円、登録ユーザー数20万人、提携パートナー数1,700社(2026年時点)と、一定規模の利用実績を積み上げているサービスです。
自社単独で新しい銀行と折衝するのが難しい事業者様にとって、スマホで3分の手間にまで圧縮できる点は、大きな価値だと言えます。
▼まとめ
いざという時の切り札は、手元に持っておくに越したことはありません。ビジネスローンは、店舗経営者にとっての「切り札」となり得ます。
信用のおける「銀行系」に絞り、「タスカリ」を通じて、余計な手間を一切かけずに複数行から一括で提案を受けて資金調達する。これはなかなかスマートなアプローチと言えます。
なお、本当に資金が必要になって追い詰められてから慌てるのではなく、むしろ資金繰りに余裕のある時期に、一度お試しでサービスを利用して、実際に少額の資金調達を行い、枠を作っておくとよいでしょう。
「メインバンク1行の融資枠が一杯で不安がある」「万が一の時のために、もう一枚カードを持っておきたい」——そう感じた経営者様は、この機会にぜひ一度、ご自身の会社で使える枠がどれくらいあるのか、シミュレーションしてみることをおすすめします。
― この記事は役に立ちましたか? ―
自在創研は、飲食店をはじめとするフードビジネスに特化した財務パートナーです。資金調達力を高め、資金繰りを改善し、経営者が"攻め"に集中できる財務基盤づくりを社外CFOとして伴走支援しています。
「ウチの場合はどうすればいい?」——記事を読んで具体的な疑問が浮かんだ方は、まずはお気軽にご相談ください。決算書をもとに、御社の状況に合わせた道筋を一緒に整理します。
▶ [個別相談を申し込む] — 初回無料、お気軽にどうぞ
▶ [サービスメニューを見る] — 資金繰り改善・資金調達・経営全般サポートの詳細
▶ [ブログ記事一覧を見る] — 財務・資金繰りに関する他の記事を読む
▶ [会社情報を見る] — 自在創研・代表プロフィールについて